Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Hóa đơn quán bar – thứ tưởng chừng nhỏ bé nhưng lại ẩn chứa biết bao câu chuyện sau một đêm thâu. Chỉ một tờ giấy mỏng, in đầy những dòng chữ nhỏ li ti: tên đồ uống, số lượng, giá cả, mà có khi khiến người ta giật mình tỉnh táo giữa không khí còn vương mùi nhạc và rượu.
Không ít lần, niềm vui tụ tập bạn bè bỗng chốc tắt lịm khi nhận hóa đơn, bởi những con số “nhảy vọt” ngoài dự kiến. Hóa đơn quán bar, đơn giản là một chứng từ thanh toán, nhưng cũng là tấm gương phản chiếu thói quen tiêu dùng, sự minh bạch của dịch vụ, và cả tâm lý của người dùng khi đối diện với đồng tiền sau những phút thăng hoa.
Hóa đơn quán ăn là chứng từ quan trọng ghi nhận giao dịch mua bán dịch vụ ăn uống giữa khách hàng và đơn vị kinh doanh. Đây có thể là hóa đơn giấy hoặc hóa đơn điện tử, tùy theo hình thức mà doanh nghiệp lựa chọn. Hóa đơn cần thể hiện đầy đủ thông tin như tên quán, mã số thuế, ngày xuất hóa đơn và các món ăn đã sử dụng.
Hóa đơn điện tử ngày càng được ứng dụng phổ biến trong các nhà hàng, quán ăn nhằm tối ưu quy trình thanh toán và lưu trữ dữ liệu. Khi khách hàng thanh toán, hệ thống tự động phát hành hóa đơn và gửi về email hoặc số điện thoại đã đăng ký. Hình thức này giúp tiết kiệm thời gian, giảm sai sót và đảm bảo tính minh bạch trong giao dịch.
Một số quán sử dụng phiếu order có in sẵn thực đơn để nhân viên ghi chép món ăn trước khi chuyển bếp và thanh toán. Phiếu này sau đó được chuyển thành hóa đơn chính thức khi khách yêu cầu. Dù không phải là hóa đơn hợp lệ khi chưa có đầy đủ thông tin theo quy định, loại phiếu này hỗ trợ quản lý đơn hàng hiệu quả.
Theo quy định, hóa đơn hợp lệ phải có đầy đủ thông tin theo Luật Kế toán và Luật Thuế. Điều này bao gồm tên, địa chỉ, mã số thuế của cơ sở kinh doanh và danh mục các món ăn, giá tiền, thuế GTGT (nếu có). Việc xuất hóa đơn đúng quy định không chỉ bảo vệ quyền lợi khách hàng mà còn giúp doanh nghiệp tuân thủ pháp luật.
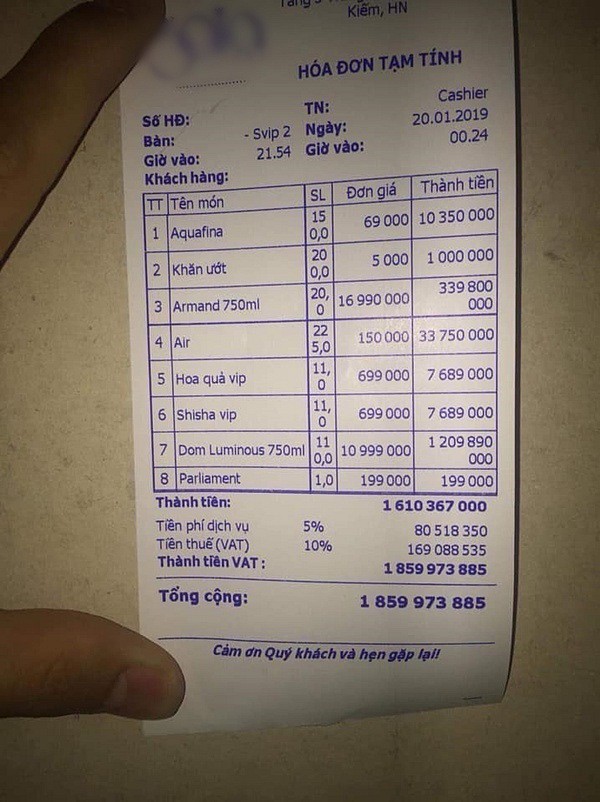
Việc xuất hóa đơn nhà hàng cần tuân thủ đúng quy định pháp luật về hóa đơn điện tử, đặc biệt đối với dịch vụ ăn uống. Thời điểm lập hóa đơn là khi hoàn thành việc cung cấp dịch vụ, bất kể khách hàng có thanh toán ngay hay không. Điều này đảm bảo tính minh bạch và phù hợp với chế độ kế toán hiện hành.
Nội dung hóa đơn phải thể hiện đầy đủ các thông tin như tên, địa chỉ, mã số thuế của đơn vị kinh doanh, họ tên người mua, số lượng, giá trị hàng hóa dịch vụ, tổng tiền thanh toán. Các nội dung này phải chính xác, rõ ràng và không tẩy xóa. Việc ghi hóa đơn sai có thể dẫn đến phạt hành chính hoặc từ chối khấu trừ thuế đầu vào.
Hiện nay, các nhà hàng chủ yếu sử dụng hóa đơn điện tử thay vì hóa đơn giấy truyền thống. Mẫu hóa đơn điện tử cần được khởi tạo từ phần mềm đáp ứng tiêu chuẩn kỹ thuật và kết nối với cơ quan thuế. Việc này giúp quản lý dữ liệu dễ dàng, tiết kiệm chi phí in ấn và nâng cao hiệu quả phục vụ khách hàng.
Quy trình xuất hóa đơn điện tử gồm các bước thực hiện liên hoàn: tạo hóa đơn trên hệ thống, gửi hóa đơn đến khách hàng thông qua email hoặc SMS, lưu trữ dữ liệu an toàn và báo cáo với cơ quan thuế khi có yêu cầu. Việc thực hiện đúng quy trình giúp doanh nghiệp tuân thủ pháp luật và duy trì hoạt động kinh doanh ổn định.

Hóa đơn điện tử dịch vụ ăn uống phải tuân thủ các quy định tại Điều 10 của Nghị định 123/2020/NĐ-CP, bao gồm đầy đủ thông tin người bán, người mua, tên hàng hóa, dịch vụ, giá tiền, thuế suất và tiền thuế GTGT. Từ năm 2025, thuế suất thuế giá trị gia tăng áp dụng cho dịch vụ ăn uống là 8% theo chính sách giảm thuế hỗ trợ kinh tế.
Việc lập hóa đơn cho dịch vụ ăn uống cần ghi rõ thuế suất GTGT là 8% tại phần tương ứng trên hóa đơn. Dòng tiền thuế GTGT được tính bằng 8% nhân với giá chưa thuế. Cách ghi này đảm bảo đúng quy định tại Nghị định 174/2024/NĐ-CP về giảm mức thuế GTGT nhằm tháo gỡ khó khăn cho doanh nghiệp.
Hóa đơn dịch vụ ăn uống không bắt buộc phải liệt kê chi tiết từng món ăn nếu người mua không yêu cầu. Tuy nhiên, trên hóa đơn cần thể hiện rõ tên loại hình dịch vụ như “dịch vụ nhà hàng” hoặc “dịch vụ ăn uống” để đủ căn cứ kê khai thuế.
Việc xuất hóa đơn đúng quy định giúp doanh nghiệp đảm bảo tuân thủ pháp lý và hỗ trợ khách hàng trong việc thanh toán công tác phí hoặc khấu trừ thuế nếu có. Các cơ sở kinh doanh cần cập nhật chính sách thuế mới nhất và sử dụng phần mềm hóa đơn điện tử hỗ trợ đầy đủ các trường thông tin theo quy định hiện hành.
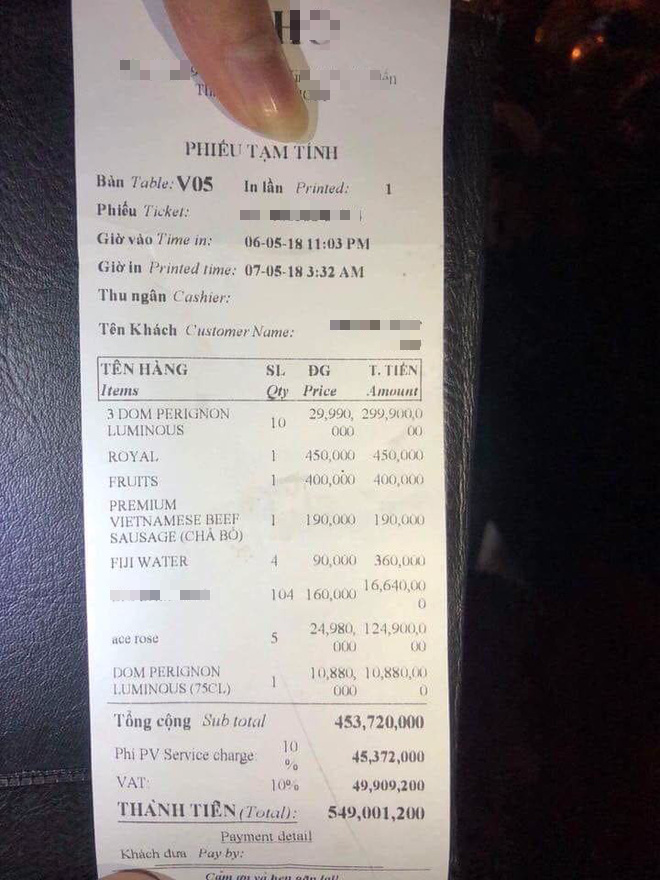
Theo quy định tại Nghị định 44/2023/NĐ-CP, các cơ sở kinh doanh như nhà hàng, quán ăn không bắt buộc phải xuất hóa đơn riêng cho từng mặt hàng như bia, rượu, đồ ăn hay nước ngọt. Thay vào đó, toàn bộ các sản phẩm tiêu thụ có thể được tổng hợp chung trong một hóa đơn duy nhất, giúp quá trình thanh toán nhanh chóng và thuận tiện hơn cho cả người bán và người mua.
Việc xuất hóa đơn chung cho các mặt hàng, kể cả bia rượu, là hoàn toàn hợp pháp và phù hợp với quy định hiện hành. Điều này giúp giảm thiểu thủ tục hành chính, tránh tình trạng xuất quá nhiều hóa đơn nhỏ lẻ, từ đó nâng cao hiệu quả quản lý tài chính và kế toán cho doanh nghiệp trong hoạt động kinh doanh hàng ngày.
Tuy nhiên, trong một số trường hợp như tiếp khách, việc xuất hiện mục bia rượu trên hóa đơn có thể gây khó khăn khi quyết toán chi phí với công ty. Một số đơn vị yêu cầu hóa đơn phải phù hợp với nội dung chi phí được duyệt, và các khoản tiêu dùng bia rượu có thể không được thanh toán do không phù hợp chính sách nội bộ hoặc quy định quản lý tài chính.
Do đó, nhiều khách hàng hoặc kế toán thường chủ động yêu cầu không ghi cụ thể bia rượu trên hóa đơn để thuận tiện cho việc thanh toán công nợ sau này. Tuy việc này không sai về mặt pháp lý, nhưng cần minh bạch và tuân thủ đúng quy định của từng doanh nghiệp để tránh rủi ro trong kiểm toán hoặc thanh tra sau này.

Từ ngày 01/7/2025, các hóa đơn mua hàng hóa, dịch vụ trong nước có giá trị từ 5 triệu đồng trở lên phải thực hiện thanh toán không dùng tiền mặt thì mới được khấu trừ thuế giá trị gia tăng đầu vào. Quy định này được quy định tại Nghị định 181/2025/NĐ-CP nhằm tăng cường tính minh bạch trong giao dịch tài chính và khuyến khích chuyển đổi số trong thanh toán.
Việc bắt buộc thanh toán chuyển khoản áp dụng cho mọi tổ chức, doanh nghiệp khi thanh toán các khoản từ 5 triệu đồng trở lên cho cá nhân hoặc đơn vị cung cấp. Điều này giúp cơ quan thuế kiểm soát tốt hơn dòng tiền, giảm giao dịch tiền mặt và hạn chế thất thu ngân sách nhà nước trong hoạt động thương mại.
Tuy nhiên, trong thời gian chuyển tiếp từ 01/7/2025 đến 30/9/2025, các hóa đơn trên 5 triệu đồng thanh toán bằng tiền mặt vẫn được chấp nhận vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Đây là giai đoạn hỗ trợ doanh nghiệp điều chỉnh thói quen thanh toán và hoàn thiện hạ tầng công nghệ phục vụ thanh toán điện tử.
Sau thời điểm 01/10/2025, việc thanh toán tiền mặt với hóa đơn từ 5 triệu đồng trở lên sẽ không còn được chấp nhận để khấu trừ thuế GTGT và tính vào chi phí hợp lý. Doanh nghiệp cần chủ động nâng cấp hệ thống thanh toán, ký hợp đồng rõ ràng với đối tác để đảm bảo tuân thủ quy định mới.
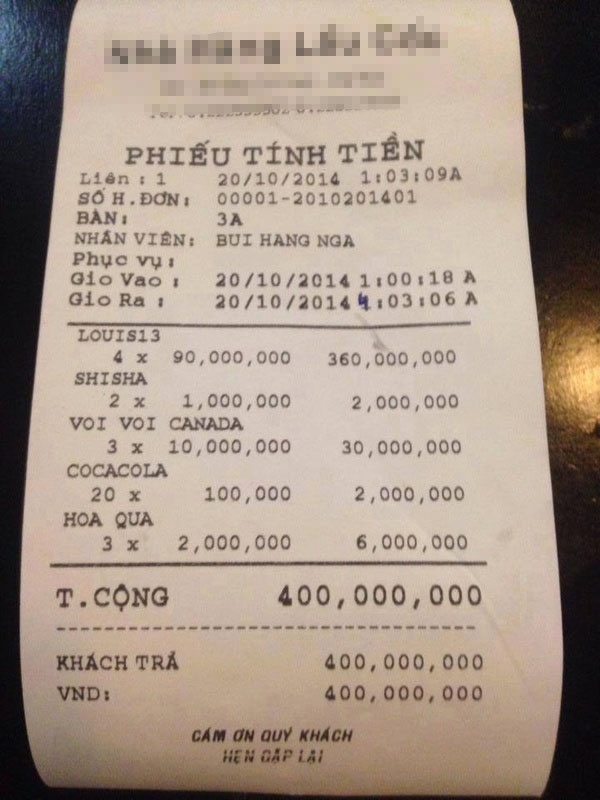
Chi phí tiếp khách là một khoản chi thường xuyên phát sinh tại doanh nghiệp, liên quan đến hoạt động giao dịch, đối ngoại để duy trì và phát triển quan hệ kinh doanh. Để được công nhận là chi phí hợp lý, hợp lệ, khoản chi này phải phát sinh đúng mục đích kinh doanh và có đủ chứng từ, hóa đơn theo quy định.
Hóa đơn tiếp khách cần ghi rõ nội dung cụ thể như tên hàng hóa, dịch vụ, số lượng, đơn giá và tổng thành tiền. Tuy nhiên, nhiều doanh nghiệp vẫn thường ghi chung chung là “Tiếp khách” mà không mô tả chi tiết. Điều này có thể gây rủi ro khi quyết toán thuế nếu cơ quan thuế yêu cầu làm rõ tính thực tế và liên quan đến hoạt động sản xuất kinh doanh.
Theo quy định tại Khoản 2.21 Điều 6 Thông tư 78/2014/TT-BTC, các khoản chi có tính chất cá nhân mà không phục vụ trực tiếp cho hoạt động kinh doanh thì không được tính vào chi phí được trừ. Do đó, hóa đơn tiếp khách phải thể hiện rõ mối liên hệ với hoạt động sản xuất kinh doanh của doanh nghiệp để đảm bảo khả năng khấu trừ thuế giá trị gia tăng đầu vào và tính trừ khi xác định thu nhập chịu thuế.
Để tránh rủi ro, doanh nghiệp nên lưu giữ thêm chứng từ kèm theo như danh sách khách mời, nội dung buổi tiếp, mục đích công tác. Những tài liệu này hỗ trợ minh bạch hóa tính hợp lý của khoản chi, giúp bảo vệ doanh nghiệp trong quá trình thanh tra, kiểm tra thuế sau này.
Việc xuất hóa đơn dịch vụ đào tạo cần tuân thủ đúng quy định pháp luật về thuế giá trị gia tăng. Các khóa đào tạo ngắn hạn nếu đáp ứng điều kiện theo quy định có thể thuộc đối tượng không chịu thuế GTGT. Tuy nhiên, cần xác định rõ tính chất và nội dung của khóa học để phân loại chính xác theo quy định hiện hành.
Tùy theo loại hình đào tạo mà thuế suất GTGT được áp dụng tương ứng là 0%, 5% hoặc 10%. Các dịch vụ đào tạo thuộc lĩnh vực giáo dục chính quy, dạy nghề, đào tạo kỹ năng sống cho trẻ em hoặc người khuyết tật thường được áp dụng thuế suất 0%. Các khóa học kỹ năng, nghiệp vụ, quản trị doanh nghiệp có thể chịu thuế suất 5% hoặc 10% tùy trường hợp cụ thể.
Thời điểm xuất hóa đơn đối với dịch vụ đào tạo được thực hiện khi hoàn thành khóa học hoặc theo tiến độ thanh toán ghi trong hợp đồng. Nếu khách hàng yêu cầu xuất hóa đơn trước khi cung cấp dịch vụ, vẫn được thực hiện nhưng phải ghi rõ thời gian cung cấp dịch vụ tương ứng. Việc xác định đúng thời điểm giúp đảm bảo tuân thủ quy định kế toán và thuế.
Việc lập hóa đơn cần ghi rõ nội dung dịch vụ, số tiền, thuế suất và các thông tin bắt buộc khác theo quy định. Sai sót trong khai báo có thể dẫn đến rủi ro về thuế và xử phạt hành chính. Do đó, các cơ sở đào tạo cần lưu ý kiểm tra kỹ hồ sơ pháp lý và phân loại dịch vụ để xuất hóa đơn chính xác, đúng quy trình.
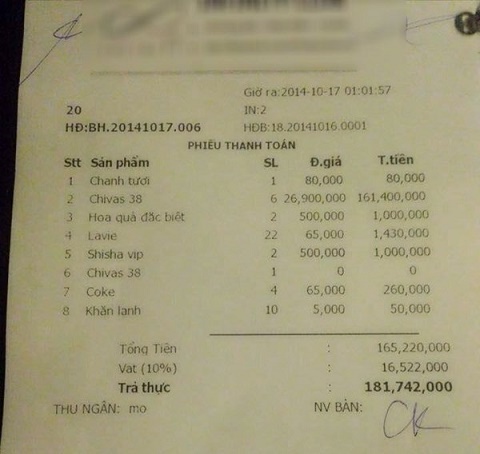
Hóa đơn quán bar không chỉ là con số cuối cùng phải thanh toán mà còn phản ánh trải nghiệm tiêu dùng, từ dịch vụ đến chất lượng đồ uống. Việc kiểm tra kỹ hóa đơn giúp khách hàng tránh những khoản phí phát sinh không rõ ràng, đảm bảo quyền lợi và minh bạch trong giao dịch. Đồng thời, quán bar chuyên nghiệp cũng luôn chủ động giải trình rõ ràng khi được yêu cầu. Hãy trở thành người tiêu dùng tỉnh táo, biết quan sát và đặt câu hỏi khi cần thiết để mỗi lần thưởng thức đồ uống ở không gian giải trí đều trọn vẹn và an tâm.


